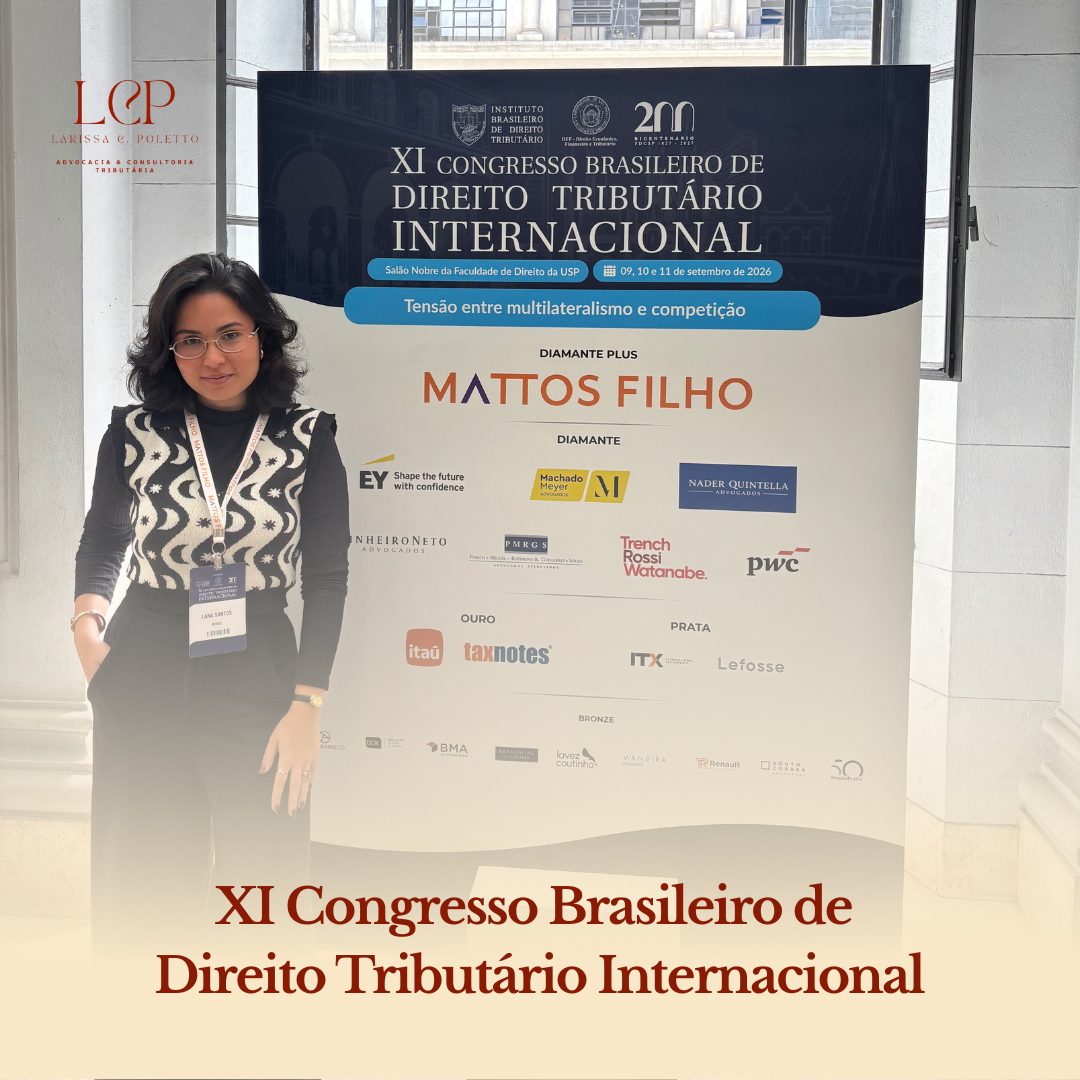
Nos dias 9, 10 e 11 de setembro de 2026, tive a oportunidade de participar do XI Congresso Brasileiro de Direito Tributário Internacional, realizado pelo Instituto Brasileiro de Direito Tributário (IBDT).
Sob o tema “Tensão entre multilateralismo e competição”, o Congresso refletiu um momento de profundas transformações no Direito Tributário Internacional. Digitalização da economia, novas formas de prestação de serviços, circulação internacional de pessoas e patrimônios, acordos para evitar a dupla tributação, transparência fiscal, cooperação entre administrações tributárias e iniciativas globais de tributação vêm exigindo respostas para problemas cada vez mais complexos.
Logo no primeiro dia, uma frase apresentada por Alexandre Alckmin sintetizou uma reflexão que, de certa forma, acompanhou toda a programação:
“Sem consistência não há política tributária, apenas subsistência.”
A colocação é especialmente pertinente em um momento no qual os sistemas tributários são pressionados, simultaneamente, pela necessidade de arrecadação, pela competição internacional, pelas transformações tecnológicas e pela busca por maior coordenação entre os países.
Mais do que alterar regras isoladamente, uma política tributária consistente exige coerência entre seus objetivos e os efeitos que produz. E essa discussão se torna ainda mais importante quando ultrapassamos as fronteiras nacionais.
Novas formas de gerar valor
No primeiro dia, um dos debates foi dedicado à tributação internacional de serviços e atividades digitais, tema particularmente relevante em uma economia na qual a geração de valor já não depende necessariamente da presença física de uma empresa em determinado território.
A programação também passou pelo estado atual das relações tributárias internacionais, pelas medidas antiabuso, pela tributação de pessoas físicas de alta renda, heranças e incentivos fiscais no contexto pós-BEPS.
Esses temas evidenciam uma das questões centrais do Direito Tributário Internacional contemporâneo: como conciliar a soberania dos Estados para definir suas próprias políticas tributárias com um ambiente econômico cada vez mais integrado?
O desafio aparece tanto na tributação de grandes empresas multinacionais quanto em situações cada vez mais comuns envolvendo pessoas físicas que possuem renda, investimentos, patrimônio ou vínculos econômicos em diferentes países.
Mobilidade internacional e residência fiscal
A maior mobilidade de pessoas e patrimônios também torna especialmente importantes as discussões envolvendo residência fiscal. Quando uma pessoa deixa o Brasil de forma permanente, por exemplo, não basta apenas a mudança física para outro país. Existem consequências tributárias próprias decorrentes da alteração da condição de residente para não residente e obrigações que precisam ser observadas perante a administração tributária brasileira.
É nesse contexto que a saída fiscal, ou saída definitiva do país para fins tributários, ganha relevância. A adequada formalização dessa mudança é importante para que rendimentos recebidos no Brasil posteriormente sejam submetidos ao tratamento tributário correspondente à condição de não residente e para evitar inconsistências entre a realidade do contribuinte e as informações existentes perante o Fisco.
A questão se torna ainda mais sensível quando estão envolvidos imóveis mantidos no Brasil, aluguéis, investimentos, participações societárias, aposentadorias, pensões ou outras fontes de rendimento.
Informação, fiscalização e direitos do contribuinte
Outro debate especialmente relevante tratou da troca internacional de informações e da proteção dos direitos dos contribuintes. A capacidade das administrações tributárias de compartilhar e processar informações aumentou significativamente nos últimos anos.
Esse movimento desempenha papel importante no combate à evasão fiscal e à utilização abusiva de estruturas internacionais, mas também traz consigo uma questão indispensável: quais devem ser os limites dessa atuação?
Essa discussão também se relaciona diretamente a situações aparentemente mais simples, como a própria mudança de residência fiscal. Em um ambiente internacional no qual informações financeiras circulam cada vez mais entre diferentes jurisdições, inconsistências tributárias que anteriormente poderiam permanecer restritas a um país passam a ter repercussões muito mais amplas.
Uma tributação cada vez menos limitada pelas fronteiras
As decisões adotadas por outros países e por organismos internacionais acabam produzindo reflexos também no Brasil e na vida de seus contribuintes.
Consistência exige compreender não apenas como tributar, mas por que determinadas escolhas são feitas, quais efeitos produzem e como diferentes regras se relacionam entre si. Para contribuintes que possuem patrimônio, renda ou residência no exterior, essa mesma lógica também se aplica ao planejamento de sua própria situação fiscal.
A análise adequada da residência tributária, da saída definitiva do país, dos rendimentos mantidos no Brasil e das obrigações existentes em cada jurisdição pode evitar inconsistências e trazer maior segurança para quem possui relações econômicas internacionais.
Nosso escritório acompanha essas questões e pode auxiliar na análise e regularização de situações envolvendo residência fiscal, saída definitiva do Brasil e demais aspectos tributários relacionados a patrimônio e rendimentos mantidos em diferentes países.